L’annonce d’un Plan de Sauvegarde de l’Emploi plonge souvent les élus du CSE dans une situation d’urgence. Entre le 1er janvier et le 28 février 2025, 129 PSE ont été enclenchés selon les données du Sénat, soit une hausse de 31,3% par rapport à la même période de 2024. Face à cette accélération, la capacité du Comité Social et Économique à analyser les données économiques de l’entreprise devient décisive. Pourtant, la majorité des élus ne possède pas de formation initiale en finance ou en comptabilité. Cette asymétrie de compétences crée un déséquilibre lors des négociations, avec un risque direct : accepter des mesures défavorables aux salariés faute d’arguments chiffrés solides.
Le cadre juridique est clair : toute entreprise de plus de 50 salariés envisageant de licencier au moins 10 personnes sur une période de 30 jours doit obligatoirement mettre en place un PSE. Cette procédure impose la consultation du CSE, qui dispose de délais stricts pour rendre un avis motivé.
Dans les faits, ces délais laissent peu de marge : entre l’annonce du projet et la finalisation du plan, les élus doivent assimiler des centaines de pages de documents financiers, juridiques et organisationnels. L’enjeu n’est pas seulement de comprendre, mais de contester, de proposer des alternatives et de négocier des garanties concrètes pour les salariés.
Vos 4 priorités face à un PSE
- Maîtriser la lecture du bilan et du compte de résultat pour vérifier la situation financière réelle de l’entreprise
- Analyser la masse salariale et les coûts complets pour évaluer la cohérence des économies annoncées
- Identifier les alternatives économiques au licenciement (mobilité, formation, temps partiel)
- Déclencher rapidement le recours à un expert-comptable habilité si la complexité dépasse vos ressources internes
PSE et CSE : pourquoi l’analyse économique devient-elle décisive ?
Les observations du marché montrent que les CSE non préparés acceptent fréquemment les chiffres de l’employeur sans analyse critique. Cette passivité s’explique par un manque de compétences techniques, mais aussi par une méconnaissance des droits du comité. Pourtant, selon l’article L1233-30 du Code du travail, les délais de consultation sont encadrés : 2 mois si le nombre de licenciements est inférieur à 100, 3 mois entre 100 et 250, et 4 mois au-delà. Ces délais constituent une fenêtre d’opportunité pour construire une argumentation solide, à condition de mobiliser les bonnes compétences dès la première réunion.
L’absence de formation économique au sein du CSE entraîne des conséquences directes. Faute de décryptage des bilans comptables, les élus ne détectent pas les marges de manœuvre financières. Faute d’analyse de la masse salariale, ils ne peuvent contester les économies attendues. Cette asymétrie d’information transforme la consultation en simple formalité administrative, alors qu’elle devrait être un moment de négociation stratégique. Pour structurer cette démarche, le recours à un expert-comptable constitue un levier essentiel, mais encore faut-il savoir quand et comment l’activer.
Les compétences économiques incontournables
Face à un PSE, trois compétences économiques structurent la capacité du CSE à analyser, contester et négocier. Elles ne nécessitent pas de devenir expert-comptable, mais exigent une compréhension des mécanismes financiers de base. Lorsque cette montée en compétence se révèle insuffisante ou que le délai est trop court, le recours à un expert CSE spécialisé permet de sécuriser l’analyse et de renforcer la légitimité des arguments face à l’employeur.
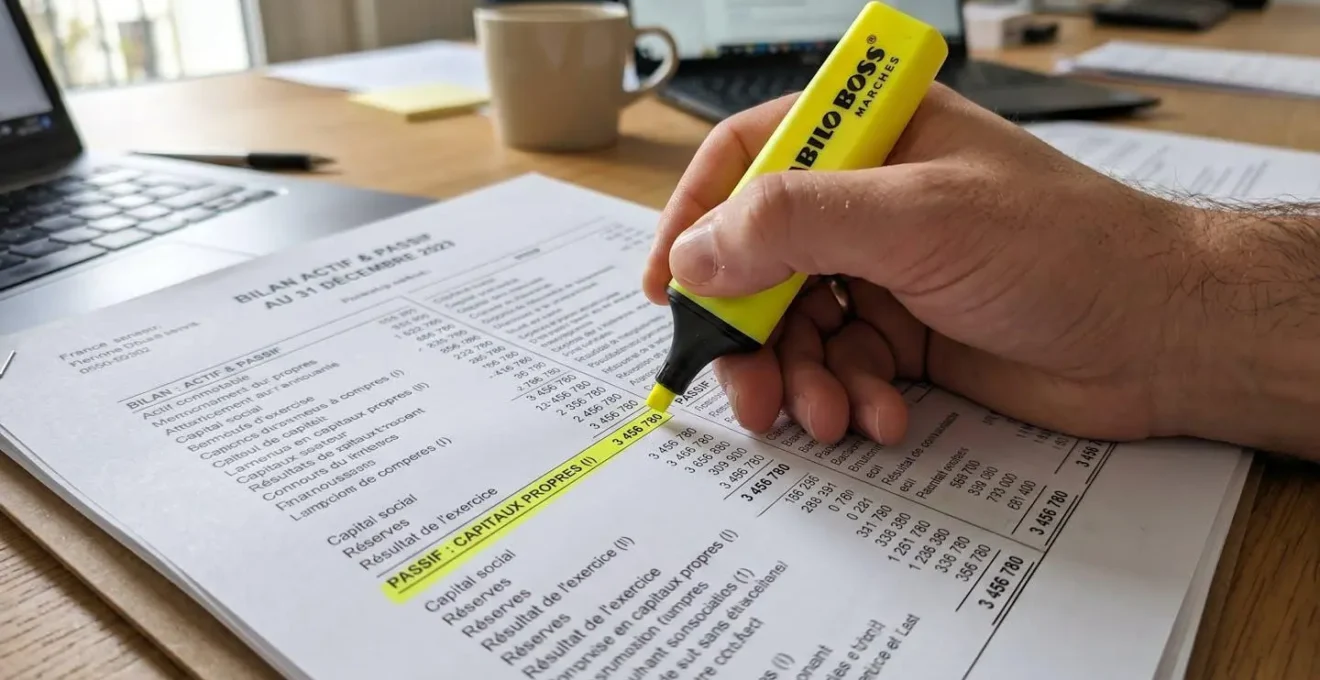
Décrypter le bilan et le compte de résultat
Le bilan comptable et le compte de résultat constituent les deux documents fondamentaux pour évaluer la santé financière d’une entreprise. Le bilan photographie la situation à un instant T : actif, passif, capitaux propres. Le compte de résultat retrace l’activité sur une période : chiffre d’affaires, charges, résultat net. Lorsqu’un employeur invoque des difficultés économiques pour justifier un PSE, ces documents permettent de vérifier la cohérence du discours. Concrètement, les élus doivent identifier trois indicateurs clés : la trésorerie disponible (capacité à faire face aux engagements immédiats), le ratio d’endettement (dettes/capitaux propres, seuil d’alerte au-delà de 2), et le résultat d’exploitation (produits moins charges d’exploitation, indépendamment des éléments exceptionnels).
Analyser la masse salariale et les coûts réels
Lorsqu’un employeur annonce un PSE, il justifie généralement les suppressions de postes par la nécessité de réduire les coûts salariaux. L’analyse de la masse salariale permet de vérifier si les économies annoncées sont réalistes. La masse salariale brute ne suffit pas : il faut intégrer les charges sociales patronales (environ 42 % du salaire brut en moyenne), les coûts annexes et les indemnités de licenciement. Le coût moyen par salarié (masse salariale totale divisée par effectif) permet de comparer les catégories de postes visées. Si les chiffres sont incohérents avec les catégories professionnelles concernées, cela révèle une surévaluation ou une sous-évaluation des économies réelles.
Identifier les alternatives économiques au PSE
Le code du travail impose à l’employeur d’explorer toutes les alternatives possibles avant de recourir au licenciement économique. Cette obligation de reclassement se traduit par une analyse systématique des solutions de mobilité interne, de formation de reconversion, de réduction du temps de travail ou de départs volontaires. Le rôle du CSE consiste à vérifier que ces alternatives ont été réellement étudiées, chiffrées et proposées aux salariés concernés. Le CSE doit interroger l’employeur sur la mobilité géographique interne, la formation de reconversion vers des métiers en tension, les départs volontaires avec indemnités majorées. Ces questions, lorsqu’elles sont documentées et chiffrées, permettent de démontrer que des marges de manœuvre existent.
Le tableau ci-dessous synthétise les trois compétences économiques essentielles selon la taille du PSE. Chaque niveau de complexité nécessite un degré d’expertise croissant, ce qui aide à déterminer si une formation interne suffit ou si le recours à un expert externe devient indispensable.
Données comparatives récoltées et mises à jour en janvier 2026.
| Compétence | PSE < 50 salariés | PSE 50-250 salariés | PSE > 250 salariés |
|---|---|---|---|
| Lecture bilan et compte de résultat | Niveau Base : Identifier trésorerie, capitaux propres | Niveau Intermédiaire : Calculer ratios, analyser évolution sur 3 ans | Niveau Expert : Analyser comptes consolidés, provisions, retraitements |
| Analyse masse salariale | Calcul coût moyen : Coût complet par poste | Analyse par catégorie : Coût par CSP, impact pyramide des âges | Modélisation complète : Simulations scénarios, coût global sur 3 ans |
| Identification alternatives | Vérification basique : Mobilité proposée ? Formation évoquée ? | Chiffrage détaillé : Budget mobilité, coût formation, départs volontaires | Stratégie globale : Accord majoritaire, plan multi-sites, GPEC anticipée |
Comment acquérir rapidement ces compétences ?
Face à l’urgence d’un PSE, trois options s’offrent au CSE pour acquérir ou renforcer ses compétences économiques : la formation interne des élus, le recours à un expert-comptable habilité, ou la combinaison des deux approches. Le choix dépend du délai disponible avant la première réunion de consultation, de la complexité du dossier et du niveau de compétences déjà présent au sein du comité.
- Si le délai avant la première réunion CSE est supérieur à 6 semaines ET que le PSE concerne moins de 50 postes :
Privilégiez une formation accélérée en analyse économique (3 à 5 jours). Le budget formation du CSE finance cette montée en compétence. Cette option renforce l’autonomie du comité pour les prochaines consultations.
- Si le délai est inférieur à 6 semaines OU que le PSE concerne plus de 100 postes :
Déclenchez immédiatement le recours à un expert-comptable habilité. Cette expertise est prise en charge à 100 % par l’employeur. L’expert analyse les documents, identifie les incohérences et forme les élus pendant l’intervention.
- Si vous disposez d’un délai intermédiaire (6 à 10 semaines) ET que certains élus possèdent déjà des bases en gestion :
Combinez formation ciblée (2-3 jours sur les points techniques spécifiques au PSE) et expertise ponctuelle (validation des calculs, assistance lors des réunions clés). Cette approche hybride optimise le budget et développe durablement les compétences du CSE.
- Si le PSE concerne une restructuration complexe (groupe multi-sites, transfert partiel d’activité, opération de concentration) :
Le recours à l’expertise devient indispensable, quelle que soit la taille du PSE. La complexité juridique et financière dépasse les compétences accessibles par une formation courte. L’expert mobilise des outils de modélisation et croise les données consolidées du groupe.
Une fois le choix effectué entre formation, expertise ou approche hybride, la préparation des réunions de consultation constitue l’étape suivante. La qualité de l’analyse économique du CSE se mesure à sa capacité à poser les questions pertinentes à l’employeur. Ces questions doivent être précises, chiffrées et démontrer une compréhension des enjeux financiers. Un questionnement structuré et documenté oblige l’employeur à justifier chaque élément du plan et révèle les marges de manœuvre non exploitées. Les élus qui maîtrisent l’art du questionnement stratégique transforment la consultation en véritable négociation, là où d’autres se contentent d’une validation passive.
- Quelle est la trésorerie disponible au jour de l’annonce du PSE (montant exact) ?
- Quel est le montant des capitaux propres et leur évolution sur les 3 dernières années ?
- Le résultat d’exploitation est-il positif ou négatif (hors éléments exceptionnels) ?
- Quel est le coût complet moyen par salarié concerné (salaire brut + charges + coûts annexes) ?
- Quel est le montant total des économies attendues et leur répartition (masse salariale, charges fixes, autres) ?
- Quelles alternatives au licenciement ont été étudiées et chiffrées (mobilité interne, formation, temps partiel) ?
- Combien de salariés ont refusé les propositions de reclassement et pour quels motifs ?
- Quel est le budget global du PSE (indemnités de licenciement + mesures d’accompagnement) ?
- Le plan prévoit-il des indemnités supra-légales et sous quelles conditions ?
- Quelle est la durée du congé de reclassement et les moyens de la cellule de reclassement ?
- Les critères d’ordre des licenciements sont-ils conformes au code du travail et objectifs ?
- L’employeur a-t-il sollicité des aides publiques (FNE-Formation, activité partielle de longue durée) avant d’envisager le PSE ?
Les formations en analyse économique pour CSE s’étalent généralement sur 3 à 5 jours et couvrent la lecture des documents comptables, le calcul des ratios financiers, l’analyse de la masse salariale et la méthodologie de questionnement de l’employeur. Ces formations sont dispensées par des organismes agréés et financées par le budget de fonctionnement du CSE. Pour structurer efficacement votre demande auprès de l’employeur ou de l’organisme de formation, la rédaction d’une demande de formation solide constitue une étape clé.
Pour approfondir les conditions et modalités pratiques, le recours à un expert-comptable habilité constitue un droit fondamental du CSE dans le cadre d’un PSE. Comme l’article L2315-92 du Code du travail le fonde, un expert-comptable peut être désigné par le comité en cas de licenciements collectifs pour motif économique. Cette désignation intervient par délibération du CSE, et les honoraires sont intégralement pris en charge par l’employeur, sans limitation de montant légal. L’expert ne se contente pas de produire un rapport : il forme les élus pendant l’intervention, prépare les réunions de consultation et assiste techniquement le comité lors des échanges avec l’employeur.
Le budget formation du CSE constitue une ressource souvent sous-exploitée. Il représente 0,20% de la masse salariale brute pour les entreprises de 50 à 299 salariés, et 0,22 % au-delà de ce seuil. Ce budget peut financer des formations en analyse économique, en droit du travail ou en négociation collective. Pour optimiser son utilisation et anticiper les besoins de financement, consultez les dispositifs disponibles via ce guide sur le financement pour une formation professionnelle.
Les erreurs à éviter absolument
Vigilance sur les délais de consultation CSE
Les délais de consultation du CSE sont stricts et ne peuvent être prolongés qu’exceptionnellement. Une fois le délai expiré (2, 3 ou 4 mois selon la taille du PSE), le CSE est réputé avoir été consulté, même s’il n’a pas rendu d’avis. Ne pas recourir assez tôt à l’expertise comptable fait perdre un temps précieux pour l’analyse et la négociation.
La première erreur constatée lors des PSE est l’acceptation passive des chiffres présentés par l’employeur sans vérification indépendante. Cette confiance aveugle repose souvent sur l’idée que les documents comptables sont objectifs et ne peuvent être manipulés. Dans les faits, la présentation des comptes peut être orientée : provisions surévaluées pour gonfler les charges, trésorerie dissimulée via des comptes courants d’associés, résultat net dégradé artificiellement par des amortissements accélérés. La jurisprudence récente démontre que plusieurs PSE ont été annulés pour vice de procédure précisément parce que le CSE n’avait pas exercé son droit d’expertise, privant ainsi les salariés d’une analyse contradictoire.
La deuxième erreur réside dans le non-recours à l’expertise comptable par méconnaissance du droit ou par crainte du coût. Beaucoup d’élus ignorent que l’expertise est intégralement prise en charge par l’employeur, sans plafond légal. Cette méconnaissance conduit le CSE à tenter une analyse en interne, avec des compétences insuffisantes et un risque élevé de passer à côté d’éléments décisifs.
Les erreurs de gestion des délais et de négligence des alternatives constituent également des obstacles majeurs. Les élus sous-estiment souvent le temps nécessaire pour analyser les centaines de pages de documents transmis. Lorsque l’expertise est déclenchée tardivement, l’expert dispose de moins de temps pour produire son rapport, ce qui réduit la profondeur de l’analyse. De nombreux CSE se concentrent uniquement sur les indemnités de licenciement et les mesures d’accompagnement, sans questionner sérieusement les alternatives : mobilité interne vers d’autres sites du groupe, formation de reconversion vers des métiers en tension, départs volontaires avec indemnités majorées, réduction du temps de travail avec maintien partiel de salaire. L’expérience démontre que lorsque le comité propose une alternative budgétée et documentée, l’employeur est contraint de la prendre en compte sérieusement.
Vos questions sur les compétences CSE face au PSE
Une formation en analyse économique suffit-elle pour analyser un PSE complexe ?
Une formation de 3 à 5 jours permet d’acquérir les bases (lecture de bilan, calcul de ratios, analyse de masse salariale) et suffit pour des PSE de petite taille (moins de 50 postes) dans des structures simples. En revanche, pour des PSE de grande ampleur (plus de 100 postes) ou des restructurations complexes (groupe multi-sites, transfert partiel d’activité), le recours à un expert-comptable habilité devient indispensable pour croiser les données consolidées, identifier les retraitements comptables et modéliser les scénarios alternatifs.
Combien coûte une expertise comptable CSE et qui la finance ?
L’expertise comptable désignée par le CSE dans le cadre d’un PSE est intégralement prise en charge par l’employeur, sans plafond légal. Le coût varie selon la taille de l’entreprise et la complexité du dossier. Le CSE n’a aucun frais à avancer : la désignation de l’expert se fait par délibération du comité, et l’employeur règle directement les honoraires.
Quel est le délai pour désigner un expert comptable une fois le PSE annoncé ?
Le CSE peut désigner un expert-comptable dès la première réunion de consultation, et il est fortement recommandé de le faire le plus tôt possible pour maximiser le temps d’analyse. Le délai de désignation interne prend généralement 1 à 2 semaines. L’expert dispose des mêmes délais que le CSE : 2, 3 ou 4 mois selon la taille du PSE.
Quels sont les ratios financiers les plus importants à vérifier dans un PSE ?
Les trois ratios prioritaires sont : la trésorerie disponible (liquidités immédiates pour faire face aux engagements), le ratio d’endettement (dettes totales divisées par capitaux propres, seuil d’alerte au-delà de 2), et le résultat d’exploitation (produits d’exploitation moins charges d’exploitation, indépendamment des éléments exceptionnels). Ces ratios permettent de vérifier la cohérence entre le discours de difficultés économiques de l’employeur et la réalité des chiffres.
Le CSE peut-il refuser un PSE si les chiffres ne sont pas cohérents ?
Le CSE ne peut pas juridiquement bloquer un PSE : son rôle est consultatif, pas décisionnaire. En revanche, un avis négatif motivé par des incohérences financières (chiffres contradictoires, alternatives non explorées, absence de justification des économies) renforce la contestation juridique ultérieure. Si le CSE démontre que l’employeur n’a pas respecté son obligation de consultation loyale ou n’a pas exploré sérieusement les alternatives au licenciement, le PSE peut être annulé ou suspendu par le tribunal administratif. La solidité de l’argumentation économique, souvent étayée par un rapport d’expertise, constitue un levier décisif pour obtenir des modifications du plan ou négocier des contreparties plus favorables aux salariés.
Comment le CSE peut-il se former en urgence si le PSE est déjà annoncé ?
Si le délai avant la première réunion est inférieur à 6 semaines, la solution la plus efficace est de combiner deux leviers : désigner immédiatement un expert-comptable habilité (qui forme les élus pendant son intervention) et solliciter une formation accélérée de 2 à 3 jours sur les points techniques spécifiques au PSE. Certains organismes de formation proposent des sessions intensives adaptées aux situations d’urgence.
Ce guide ne remplace pas l’accompagnement d’un expert-comptable habilité CSE pour analyser votre situation spécifique.
Les compétences mentionnées sont des bases : chaque PSE nécessite une analyse approfondie selon le secteur et la taille de l’entreprise. Les délais et procédures peuvent varier selon les conventions collectives et accords d’entreprise.
Risques identifiés :
Risque de contestation judiciaire du PSE si le CSE n’a pas exercé correctement son droit d’expertise. Risque d’acceptation de mesures défavorables aux salariés par méconnaissance des marges de manœuvre financières. Risque de dépassement des délais de consultation faute de préparation adéquate.
Pour toute situation concrète, consultez un expert-comptable habilité CSE ou un avocat spécialisé en droit du travail.